लोन लेने वालों को झटका, RBI ने बढ़ाई रेपो रेट, अब महंगी होगी EMI
RBI ने रेपो रेट 5.25% से बढ़ाकर 5.50% कर दिया। जानें क्यों लिया फैसला और होम लोन, कार लोन व EMI पर इसका क्या असर पड़ेगा।
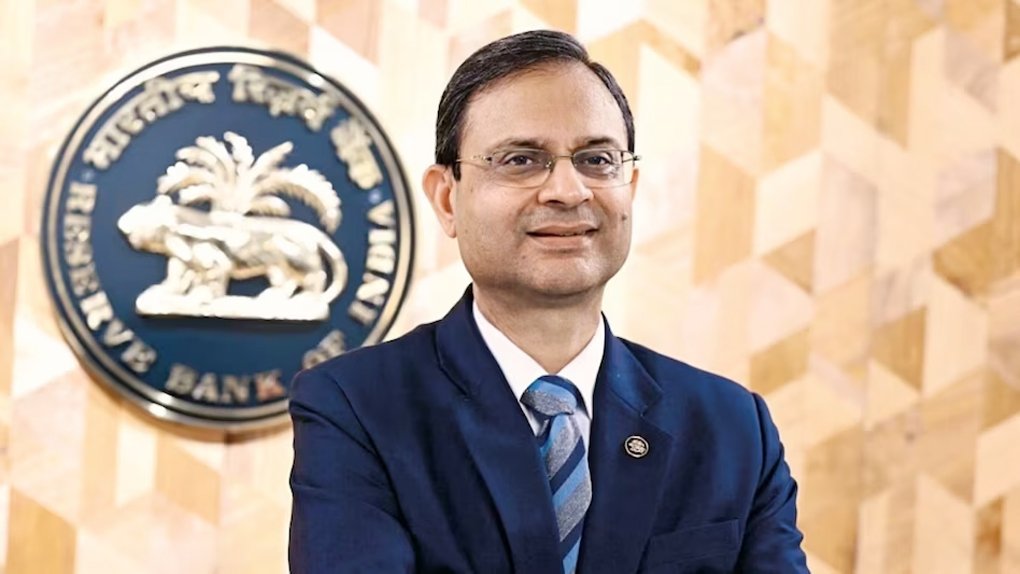
निष्कर्ष भारत, संवाददाता (नई दिल्ली)। RBI के Repo Rate Hike के बाद लोन लेने वालों की चिंता बढ़ गई है। भारतीय रिजर्व बैंक ने 7 अक्टूबर को रेपो रेट में 0.25 फीसदी की बढ़ोतरी कर इसे 5.25% से बढ़ाकर 5.50% कर दिया। यह फरवरी 2023 के बाद पहली रेपो रेट बढ़ोतरी है। आरबीआई गवर्नर संजय मल्होत्रा ने तीन दिन चली मौद्रिक नीति समिति यानी MPC की बैठक के बाद यह फैसला घोषित किया।
रेपो रेट में बढ़ोतरी का सीधा असर बैंकों की फंडिंग लागत पर पड़ सकता है। इसके बाद बैंक अपने लोन की ब्याज दरों में बदलाव कर सकते हैं। खासकर फ्लोटिंग रेट वाले होम लोन और दूसरे कर्ज लेने वाले ग्राहकों को आने वाले समय में EMI बढ़ने का सामना करना पड़ सकता है। हालांकि, वास्तविक असर हर बैंक और लोन के रीसेट नियमों पर निर्भर करेगा।
RBI ने क्यों बढ़ाई रेपो रेट?
RBI के इस फैसले के पीछे सबसे बड़ी चिंता महंगाई और वैश्विक आर्थिक परिस्थितियां हैं। कच्चे तेल की ऊंची कीमतें, भू-राजनीतिक तनाव और वैश्विक स्तर पर महंगाई का दबाव भारतीय अर्थव्यवस्था के लिए चुनौती बढ़ा रहे हैं।
ऐसे माहौल में RBI ने ब्याज दर बढ़ाकर महंगाई के दबाव को नियंत्रित करने का प्रयास किया है। रेपो रेट बढ़ने से बैंकों के लिए RBI से मिलने वाला अल्पकालिक कर्ज महंगा होता है। इसका असर धीरे-धीरे बैंकिंग सिस्टम के जरिए ग्राहकों तक पहुंच सकता है।
इसे भी पढ़ें : दिवाली से पहले बड़ा झटका देने की तैयारी में RBI, बढ़ेंगे रेपो रेट, इतनी महंगी होगी EMI
RBI ने 2026-27 के लिए महंगाई के अनुमान को 5.0% से बढ़ाकर 5.2% किया है। दूसरी ओर, आर्थिक विकास को लेकर केंद्रीय बैंक ने अपना अनुमान 6.7% से बढ़ाकर 7.1% किया है।
RBI की रेपो रेट बढ़ोतरी से EMI पर क्या असर?
रेपो रेट बढ़ने के बाद सबसे ज्यादा सवाल आम ग्राहकों के मन में यही है कि उनकी EMI कितनी बढ़ेगी। इसका जवाब लोन की रकम, ब्याज दर, बची हुई अवधि और बैंक के रीसेट नियमों पर निर्भर करता है।
यदि किसी ग्राहक का लोन फ्लोटिंग ब्याज दर से जुड़ा है, तो बैंक की दर में बदलाव होने पर उसकी EMI बढ़ सकती है या लोन की अवधि लंबी हो सकती है। वहीं फिक्स्ड रेट वाले लोन पर तत्काल प्रभाव जरूरी नहीं है।
होम लोन, कार लोन और पर्सनल लोन लेने वाले ग्राहकों को इसलिए अपने बैंक की नई ब्याज दर और रीसेट तारीख की जानकारी जरूर देखनी चाहिए।
RBI Repo Rate क्या होती है?
रेपो रेट वह दर है जिस पर RBI बैंकों को अल्प अवधि के लिए पैसा उधार देता है। बैंक अपनी फंडिंग जरूरतों के लिए केंद्रीय बैंक से पैसा लेते हैं और इसके बदले ब्याज चुकाते हैं।
खबरें हमारे फेसबुक पर भी, लगातार खबरों के लिए फेसबुक से जुड़े
जब RBI रेपो रेट बढ़ाता है तो बैंकों के लिए पैसा जुटाना महंगा हो सकता है। इसका असर बैंक की लोन दरों पर पड़ सकता है। इसके उलट रेपो रेट घटने पर बैंकों के लिए फंडिंग लागत कम होने की संभावना रहती है और इसका लाभ ग्राहकों को कम ब्याज दर के रूप में मिल सकता है।
RBI की दर बढ़ने से महंगाई कैसे घटती है?
रेपो रेट बढ़ाने के पीछे एक अहम उद्देश्य अर्थव्यवस्था में मांग और महंगाई के दबाव को नियंत्रित करना होता है। ब्याज दरें बढ़ने पर कर्ज महंगा हो सकता है। ऐसे में लोग घर, कार या कारोबार के लिए नया कर्ज लेने से पहले ज्यादा सावधानी बरतते हैं।
कर्ज की मांग कम होने और खर्च में कमी आने से अर्थव्यवस्था में मांग का दबाव घट सकता है। इससे महंगाई को नियंत्रित करने में मदद मिलने की उम्मीद रहती है।
हालांकि, ब्याज दरों का असर तुरंत दिखाई नहीं देता। मौद्रिक नीति के फैसलों का प्रभाव अर्थव्यवस्था में धीरे-धीरे दिखाई देता है।
महंगे लोन के बीच FD वालों को फायदा?
रेपो रेट बढ़ने का असर सिर्फ कर्ज लेने वालों तक सीमित नहीं रहता। बैंक जमा और बचत योजनाओं की ब्याज दरों में भी बदलाव कर सकते हैं। ऐसे में कुछ बैंक FD यानी फिक्स्ड डिपॉजिट पर ब्याज बढ़ा सकते हैं।
हालांकि, यह जरूरी नहीं कि सभी बैंक तुरंत और समान अनुपात में FD की दरें बढ़ाएं। इसलिए निवेशकों को अलग-अलग बैंकों की नई ब्याज दरों की तुलना करनी चाहिए।
आगे RBI क्या करेगा?
अब बाजार की नजर RBI के अगले फैसलों पर रहेगी। केंद्रीय बैंक महंगाई, आर्थिक विकास, कच्चे तेल की कीमतों और वैश्विक परिस्थितियों को देखते हुए आगे की ब्याज दर नीति तय करेगा।
अगर आने वाले महीनों में महंगाई का दबाव कम होता है और आर्थिक परिस्थितियां अनुकूल रहती हैं, तो भविष्य में ब्याज दरों में बदलाव की गुंजाइश बन सकती है। लेकिन फिलहाल अगला फैसला पूरी तरह आने वाले आर्थिक आंकड़ों पर निर्भर करेगा।
रेपो रेट में इस बढ़ोतरी के बाद लोन ग्राहकों के लिए सबसे जरूरी बात यह है कि वे अपनी मौजूदा ब्याज दर, EMI और लोन रीसेट नियमों की जानकारी लें। वहीं नया लोन लेने वालों को ब्याज दरों में संभावित बदलाव को ध्यान में रखकर अपनी वित्तीय योजना बनानी चाहिए।
राज कुमार की रिपोर्ट