भारत में आर्थिक तंगी में सोना बना सहारा, तेजी से बढ़ा Gold Loan चलन, जानें पूरी रिपोर्ट
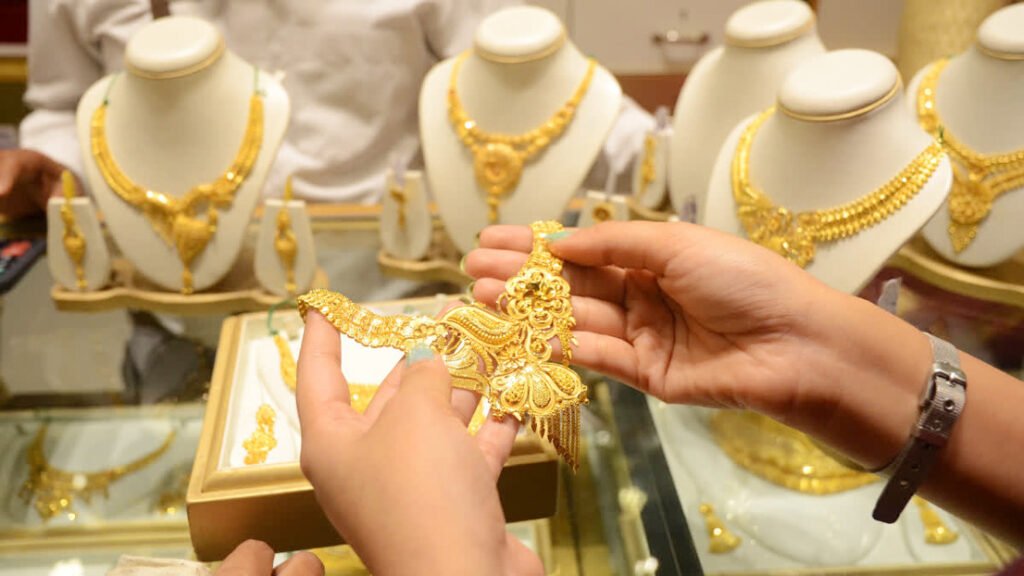
गोल्ड लोन का बढ़ता चलन: सोना गिरवी रखकर कैसे मिलता है कर्ज?
निष्कर्ष भारत, संवाददाता (नई दिल्ली)। देश में आर्थिक जरूरतों को पूरा करने के लिए सोने के बदले कर्ज लेने का चलन तेजी से बढ़ रहा है। घरों में सुरक्षित रखे गहने अब केवल बचत और निवेश का माध्यम नहीं, बल्कि जरूरत पड़ने पर तुरंत पैसा जुटाने का विकल्प भी बन रहे हैं। कारोबार में पूंजी की जरूरत हो, बच्चों की पढ़ाई का खर्च हो या अचानक सामने आया कोई घरेलू संकट, ऐसे में कई परिवार सोना बेचने के बजाय उसे गिरवी रखकर गोल्ड लोन लेना पसंद कर रहे हैं।
वर्ल्ड गोल्ड काउंसिल की 2026 की रिपोर्ट के अनुसार, सोने की ऊंची कीमतों के बीच भारतीय परिवार अपने सोने को बेचने के बजाय उसके बदले कर्ज लेने का विकल्प अपना रहे हैं। मई 2026 के अंत तक बैंकों का गोल्ड लोन बकाया करीब 5.1 लाख करोड़ रुपये और गैर-बैंकिंग वित्तीय कंपनियों (NBFC) का करीब 3.3 लाख करोड़ रुपये बताया गया। यह आंकड़ा इस बाजार के बड़े आकार और बढ़ती भूमिका की ओर संकेत करता है।
हालांकि, गोल्ड लोन लेने का फैसला जितना आसान दिखाई देता है, उससे जुड़ा जोखिम भी उतना ही महत्वपूर्ण है। समय पर कर्ज और ब्याज नहीं चुकाने पर गिरवी रखा सोना नीलामी तक पहुंच सकता है। इसलिए इस विकल्प को समझना और उसकी शर्तों की जानकारी रखना जरूरी है।
सोना: भारतीय परिवारों की बड़ी संपत्ति
भारत में सोने का संबंध केवल आभूषण पहनने या त्योहारों पर खरीदारी करने से नहीं है। यह पीढ़ियों से परिवारों की बचत और आर्थिक सुरक्षा का हिस्सा रहा है। नेशनल इंस्टीट्यूट ऑफ सिक्योरिटीज मार्केट्स (NISM) से जुड़े 2026 के अनुमानों के मुताबिक, भारतीय परिवारों के पास लगभग 30,000 से 35,000 टन सोना हो सकता है। इसकी अनुमानित कीमत करीब 450 लाख करोड़ रुपये बताई गई है।
इतनी बड़ी मात्रा में सोना घरों और परिवारों के पास होना बताता है कि जरूरत के समय यह संपत्ति वित्तीय मदद का साधन बन सकती है। गोल्ड लोन के जरिए परिवार अपने गहने बेचे बिना कुछ समय के लिए नकदी जुटा सकते हैं। कर्ज चुकाने के बाद गिरवी रखा सोना वापस लेने का विकल्प भी बना रहता है।
निष्पक्ष ख़बर देखिये हमारे यूट्यूब चैनल पर: महिला पुलिस से Sadhu Yadav को क्या परेशानी? बयान से मचा बवाल।
हालांकि, घरों में रखे सोने की अनुमानित कीमत और वास्तव में कर्ज के लिए गिरवी रखे गए सोने की मात्रा अलग-अलग बातें हैं। सभी परिवार अपने सोने के बदले कर्ज नहीं लेते और हर गहने पर उसकी कुल बाजार कीमत के बराबर लोन भी नहीं मिलता।
सोने की कीमत बढ़ने से गोल्ड लोन को मिला सहारा
गोल्ड लोन की मांग बढ़ने के पीछे सोने की कीमतों में आई तेजी भी एक अहम वजह है। वर्ल्ड गोल्ड काउंसिल के अनुसार, जून 2026 में भारत में सोने की घरेलू कीमत सालाना आधार पर करीब 60 प्रतिशत अधिक थी। कीमत बढ़ने से पहले से खरीदे गए गहनों का मूल्य भी बढ़ सकता है, जिससे पात्र ग्राहकों को उनके बदले अपेक्षाकृत ज्यादा कर्ज मिलने की संभावना बनती है।
उदाहरण के तौर पर, यदि किसी परिवार के पास कई साल पहले खरीदे गए सोने के गहने हैं, तो मौजूदा कीमतों के आधार पर उनका मूल्यांकन पहले की तुलना में अधिक हो सकता है। इससे बैंक या NBFC के नियमों के अनुसार मिलने वाली कर्ज की रकम भी बढ़ सकती है।
खबरें हमारे फेसबुक पर भी, लगातार खबरों के लिए फेसबुक से जुड़े
लेकिन इसका मतलब यह नहीं है कि सोने की कीमत बढ़ने पर हर ग्राहक को स्वतः अधिक कर्ज मिलेगा। लोन की राशि सोने की शुद्धता, स्वीकार्य वजन, मौजूदा मूल्यांकन, लागू LTV सीमा और कर्जदाता की शर्तों पर निर्भर करती है।
सोना बेचे बिना पैसे जुटाने का विकल्प
गोल्ड लोन का एक बड़ा आकर्षण यह है कि जरूरत के समय गहनों को स्थायी रूप से बेचना जरूरी नहीं होता। भारतीय परिवारों में सोने को भावनात्मक और पारिवारिक महत्व भी दिया जाता है। ऐसे में शादी, शिक्षा, इलाज या कारोबार की जरूरत के लिए गहने गिरवी रखना कुछ लोगों को उन्हें बेचने से बेहतर विकल्प लगता है।
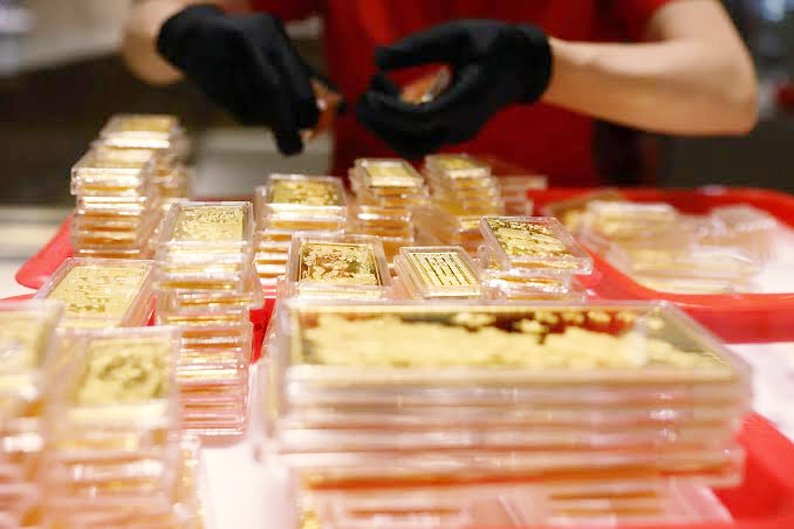
इस तरह का कर्ज अल्पकालिक नकदी संकट से निपटने में मदद कर सकता है। कारोबारियों को माल खरीदने, दुकानदारों को कार्यशील पूंजी जुटाने और परिवारों को अचानक आए खर्चों के भुगतान में इससे सहायता मिल सकती है।
हालांकि, कर्ज लेने से पहले यह देखना जरूरी है कि रकम कब तक वापस की जा सकेगी। केवल सोने की कीमत बढ़ने की उम्मीद में कर्ज लेना या चुकाने की योजना बनाए बिना गहने गिरवी रखना जोखिम भरा हो सकता है।
RBI के नियम: कितने मूल्य तक मिल सकता है कर्ज?
भारतीय रिजर्व बैंक (RBI) ने सोने और चांदी के बदले दिए जाने वाले कर्ज के लिए नियम निर्धारित किए हैं। 2025 के निर्देशों के तहत पात्र उपभोग ऋणों में अधिकतम लोन-टू-वैल्यू (LTV) अनुपात कर्ज की राशि के आधार पर तय किया गया है।
- 2.5 लाख रुपये तक के कर्ज पर अधिकतम 85 प्रतिशत LTV।
- 2.5 लाख रुपये से अधिक और 5 लाख रुपये तक के कर्ज पर अधिकतम 80 प्रतिशत LTV।
- 5 लाख रुपये से अधिक के कर्ज पर अधिकतम 75 प्रतिशत LTV।
LTV का अर्थ है गिरवी रखी गई संपत्ति के मूल्य की तुलना में दिए जाने वाले कर्ज का अनुपात। उदाहरण के लिए, यदि पात्र सोने का स्वीकार्य मूल्य 1 लाख रुपये है और लागू LTV सीमा 85 प्रतिशत है, तो अधिकतम कर्ज 85,000 रुपये तक हो सकता है। वास्तविक रकम मूल्यांकन और अन्य लागू शर्तों पर निर्भर करेगी।
ध्यान रहे कि 85 प्रतिशत की सीमा हर गोल्ड लोन पर लागू नहीं होती। यह निर्धारित राशि तक के पात्र उपभोग ऋणों की अधिकतम सीमा है। कर्जदाता इससे कम रकम भी मंजूर कर सकता है।
बैंक और NBFC क्यों बढ़ा रहे हैं गोल्ड लोन?
गोल्ड लोन के बढ़ते बाजार में कर्ज लेने वालों के साथ-साथ वित्तीय संस्थानों की भी भूमिका है। बैंक और NBFC गिरवी रखे गए सोने के आधार पर कर्ज देते हैं, जिससे उनके पास ऋण के बदले सुरक्षा रहती है। दूसरी ओर, ग्राहकों को जरूरत के समय अपनी संपत्ति बेचे बिना नकदी मिल सकती है।
कुछ परिस्थितियों में गोल्ड लोन असुरक्षित पर्सनल लोन के मुकाबले सुविधाजनक हो सकता है। लेकिन ब्याज दर, कागजी कार्रवाई, भुगतान अवधि और मंजूरी की शर्तें हर बैंक या NBFC में एक जैसी नहीं होतीं। इसलिए केवल जल्दी पैसा मिलने के आधार पर किसी एक विकल्प को बेहतर मानना सही नहीं होगा।
ग्राहकों को अलग-अलग संस्थानों की ब्याज दर, प्रोसेसिंग फीस, भुगतान का तरीका और समय से पहले कर्ज चुकाने की शर्तों की तुलना करनी चाहिए। कर्ज की कुल लागत समझने के बाद ही फैसला लेना बेहतर है।
गोल्ड लोन में सबसे बड़ा जोखिम क्या है?
गोल्ड लोन लेते समय सबसे महत्वपूर्ण बात समय पर भुगतान करना है। यदि ग्राहक निर्धारित शर्तों के अनुसार कर्ज नहीं चुका पाता, तो कर्जदाता नियमानुसार नोटिस और अन्य जरूरी प्रक्रिया के बाद गिरवी रखे सोने की नीलामी कर सकता है। ऐसी स्थिति में परिवार अपने गहने खो सकता है।
कर्ज लेने से पहले ब्याज दर, किस्त या भुगतान की अंतिम तारीख, अवधि समाप्त होने पर देय रकम और चूक होने के परिणामों को स्पष्ट रूप से समझना चाहिए। सोने की शुद्धता और वजन का मूल्यांकन भी ध्यान से देखें। कर्ज से जुड़े दस्तावेज, रसीद और भुगतान का रिकॉर्ड सुरक्षित रखें।
जरूरत में सहारा, लेकिन सोच-समझकर लें फैसला
भारत में सोना परिवारों की संपत्ति और आर्थिक सुरक्षा का अहम हिस्सा है। इसकी बढ़ती कीमतों और नकदी की जरूरतों ने गोल्ड लोन को कई लोगों के लिए एक उपयोगी वित्तीय विकल्प बनाया है। लेकिन यह मुफ्त या जोखिम रहित पैसा नहीं है, बल्कि ऐसा कर्ज है जिसे तय शर्तों के अनुसार लौटाना पड़ता है।
इसलिए गोल्ड लोन लेने से पहले अपनी भुगतान क्षमता का आकलन करें, अलग-अलग कर्जदाताओं की शर्तों की तुलना करें और केवल उतनी ही रकम लें, जितनी जरूरत हो और जिसे चुकाने की व्यावहारिक योजना मौजूद हो। सही जानकारी और सावधानी के साथ यह विकल्प आर्थिक संकट में मददगार हो सकता है; बिना योजना के लिया गया कर्ज परिवार की कीमती संपत्ति पर संकट भी ला सकता है।
राजकुमार सिंह की रिपोर्ट